 por Antonio Moral Roncal, historiador
Evolución inicial
El surgimiento y expansión en España de las Cajas de Ahorro en el siglo XIX fue consecuencia del triunfo del liberalismo político y económico, aunque la idea de su creación debe ligarse a la Ilustración española y a las Reales Sociedades Económicas de Amigos del País. Se buscaron fórmulas europeas innovadoras para modernizar el sistema financiero y, de esta manera, se compaginaron estas instituciones europeas con los antiguos Montes de Piedad hispanos, de vocación benéfica y social. Desde 1838, en que surgió la Caja de Madrid, hasta 1900 se fundaron 66, unas 19 en el reinado de Isabel II y el resto en la época de la Restauración borbónica.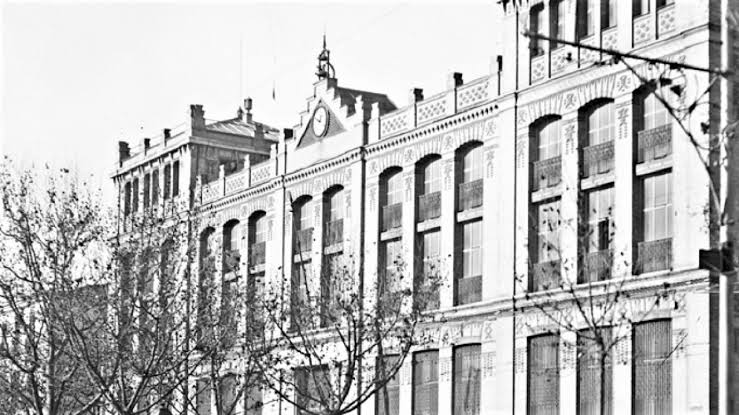
Como señaló Ángel Martínez Soto, con este tipo de entidades la burguesía trataba de generar organismos con capacidad de captar el pequeño ahorro proveniente de las clases populares urbanas y ponerlo en circulación dentro de los circuitos financieros ordinarios. El concepto de ahorro que acompaña este proceso tuvo un fuerte mecanismo moralizador y educativo respecto a esos grupos sociales, ya que surgieron con el fin de atender y mejorar las condiciones de vida de las clases más desfavorecidas, fundándose para ello en los principios de beneficencia y filantropía que preconiza el nuevo orden social liberal y burgués, heredados en buena parte de la Ilustración. La mayor parte de las Cajas y Montes de Piedad que se fundaron en el período estudiado lo fueron por la iniciativa privada (Reales Sociedades Económicas de Amigos del País, grupos eclesiásticos y corporaciones religiosas, grupos laicos burgueses —comerciantes, industriales, etc.—, organizaciones y asociaciones agrarias…). La Corona se ocupó de fomentar este tipo de iniciativas, permitiendo su actuación y regulando a posteriori su funcionamiento a través de normativa legal (Real Orden de 3 de abril de 1835, Real Orden de 17 de abril de 1839, Real Decreto de 29 de junio de 1853, Ley de 29 de junio de 1880). Cuando el Estado liberal intentó utilizar los fondos de las Cajas para aumentar el crédito público llegó a poner en peligro su continuidad debido a la desconfianza que generaba entre los depositantes. En ciudades y grandes pueblos, las corporaciones locales realizaron una labor positiva de fundación de institutos, incluso se distanciaron de su gestión y evitaron forzar la colocación de los depósitos de las mismas en créditos preferentes a la hacienda local a largos plazos, teniendo en cuenta que allí donde se intentó realizar esta política se produjo la quiebra de la entidad al retirar los depósitos los impositores. Los clientes eran mayoritariamente mujeres sin profesión (dedicadas a «sus labores») y niños de los medios urbanos a los que se intentaba fomentar la idea del ahorro (38,2 por 100 en 1867, el 45,1 por 100 para el caso de la Caja de Madrid durante el período 1839-1873), los siguientes grupos en importancia fueron los trabajadores domésticos y los artesanos, el resto de los grupos socioprofesionales no tuvieron tanta relevancia salvo en caso de las Cajas catalanas, en las que obreros industriales, pequeños industriales y comerciantes aumentaron su presencia. En conclusión fueron los grupos urbanos más humildes los que utilizaron con carácter preferente los servicios de los establecimientos estudiados. A partir de 1868 se consolidó el sistema de las Cajas de Ahorros, en parte debido a las disposiciones positivas de la Ley de 1880 que favorecieron su configuración como instituciones de carácter social, superando el estrecho marco de la beneficencia, y las dotaron de autonomía de gestión al desvincularlas funcional y orgánicamente de la obligación de estar ligadas a los Montes de Piedad. Esta nueva configuración favoreció su crecimiento y mayor peso dentro del conjunto del sistema financiero debido al incremento de los depósitos y a una mayor preocupación de sus directivos por realizar una gestión más eficaz desde el punto de vista crediticio.
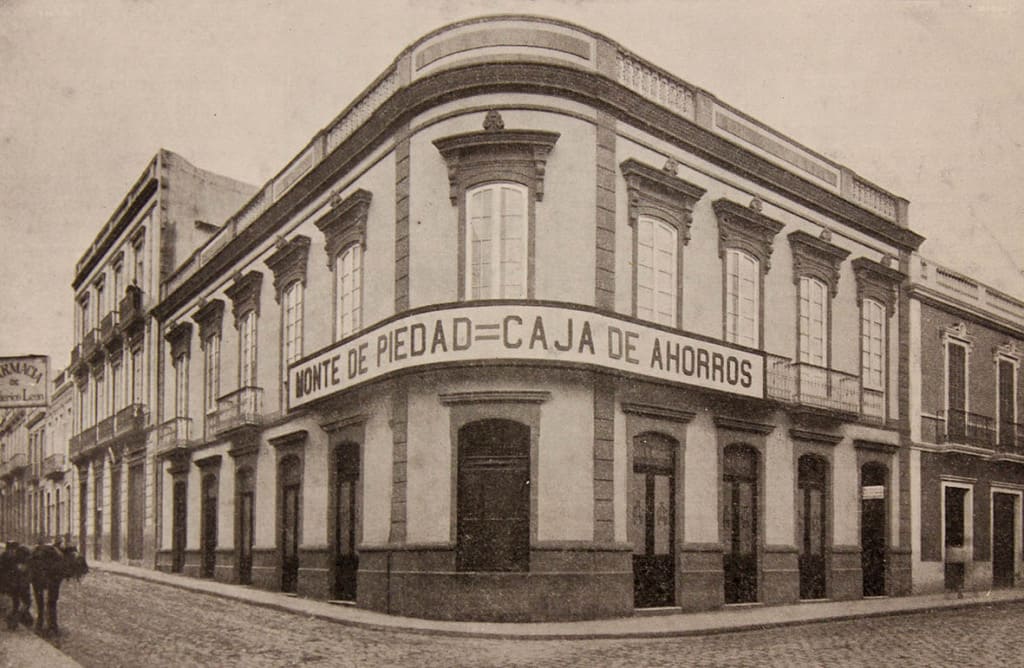
Las Cajas de Ahorro contribuyeron al crecimiento económico y al bienestar social. La correlación existente entre el crecimiento de las principales macromagnitudes económicas y el de los depósitos de ahorro de estas entidades es un hecho indiscutible para los investigadores de estas entidades. Las cajas se fueron especializando cada vez más y mejor como instituciones de captación de excedentes de renta personal. Desde fechas tempranas, esa labor de atraer y recibir ahorro disperso en cantidades que fueron creciendo de manera continuada y luego dirigirlas hacia inversiones rentables contribuyó al desarrollo y extensión del mercado institucional del dinero y a la formación de capital. La participación en el proceso de desarrollo económico por parte de dichos establecimientos transcurrió tanto por la vía de la inversión como por la promoción del consumo a través de la concesión de préstamos. El sistema de Cajas tuvo un importante protagonismo en la difusión del hábito del ahorro en España. A través de dichas entidades se integraron grupos cada vez más numerosos de distintas clases sociales en los circuitos financieros. Para Martínez Soto, resulta necesario subrayar la importancia relativamente precoz que conocieron dentro del sistema financiero español en las últimas décadas del siglo XIX, a pesar de su desarrollo limitado en comparación con el que obtuvieron en países de nuestro entorno.
Ya en el siglo XX, las Cajas de Ahorro Confederadas, a la muerte de Franco, se habían convertido en un parte esencial del sistema financiero español, consolidando la trayectoria y clientela que había acudido a ellas en el siglo anterior. Pequeños empresarios, autónomos y un amplio sector de familias depositaban sus ahorros en libretas ordinarias, a plazo fijo, de vivienda, etc. En 1975 representaban el 30,9% del ahorro nacional y era conocida su acción social a través de diversas obras, establecidas con libertad de iniciativa, abarcando campos como la sanidad, la previsión social, la beneficencia tradicional, el impulso de la cultura, la investigación científica, etc. Su clientela había pasado de casi 3 millones de españoles en 1940 a 29 millones al comenzar la transición democrática española.
La Transición de las Cajas de Ahorro
Como estudió José Francisco Forniés Casals, la Transición hacia la democracia (1976-1978) trajo una serie de consecuencias a las Cajas de Ahorro, como la sujeción orgánica a la nueva estructura territorial del poder, lo que conllevó cambios de dependencia desde el Gobierno nacional a las Comunidades Autónomas, y vinculación con los Ayuntamientos. Y así según LORCA (Ley de Regulación de las Normas Básicas sobre Órganos Rectores de la Cajas de Ahorro, de 2 de agosto de 1985), se asignó una participación en los organismos de gobierno de las Cajas a los representantes de los municipios de un 40% como mínimo, que ascendió mucho más en aquellas en las que no había presencia anterior de entidades fundadoras. De esa manera, la ley predispuso a unas tomas de decisiones de interés municipal que rebasaba normativas anteriores.
Sin embargo, esa ley supuso una anomalía histórica y orgánica en la historia de las Cajas de Ahorro, siendo una vuelta atrás en el tiempo, que no aportó ninguna mejora, dificultó su natural desarrollo desde el siglo XIX y cuestionó seriamente su independencia funcional desde una perspectiva profesional en sus vertientes financiera y social.
Consecuencia evidente de los cambios introducidos fue la diversificación y politización de los organismos rectores de las Cajas. En 1977, el partido gobernante -la Unión de Centro Democrático- los amplió con el objetivo de mejorar su gestión y el control interno del funcionamiento de cada entidad, introduciendo un sistema electivo parcial para la entrada de los representantes de los impositores. Los mismos serían elegidos entre compromisarios elegidos entre compromisarios salidos de un sorteo previo, que eran representantes de entidades científicas, culturales y benéficas situadas en los centros urbanos donde estaban las Cajas, y los empleados elegidos por la plantilla de cada una de ellas. Así, se intentó compaginar los principios democráticos de la Transición con la solvencia de quienes pertenecían por méritos propios a entidades externas, potenciando la presencia de los empleados.
Sobre esta medida que intentó primar la eficacia profesional y el deseo de diversificar la composición de los órganos rectores, la LORCA socialista impuso la presencia mayoritaria de los representantes de los Ayuntamientos, mantuvo la de los impositores, redujo la de los empleados y supeditó a los directores generales y sus equipos a tener voz sin voto en los mismos. Asimismo, proporcionó a los presidentes de los consejos de administración unos poderes ejecutivos superiores a los del director general, introduciendo una representación de entidades fundadoras de las Cajas en una orientación que promovió la presencia de miembros por vinculación política sobre aquellos que lo estaban por competencia profesional.
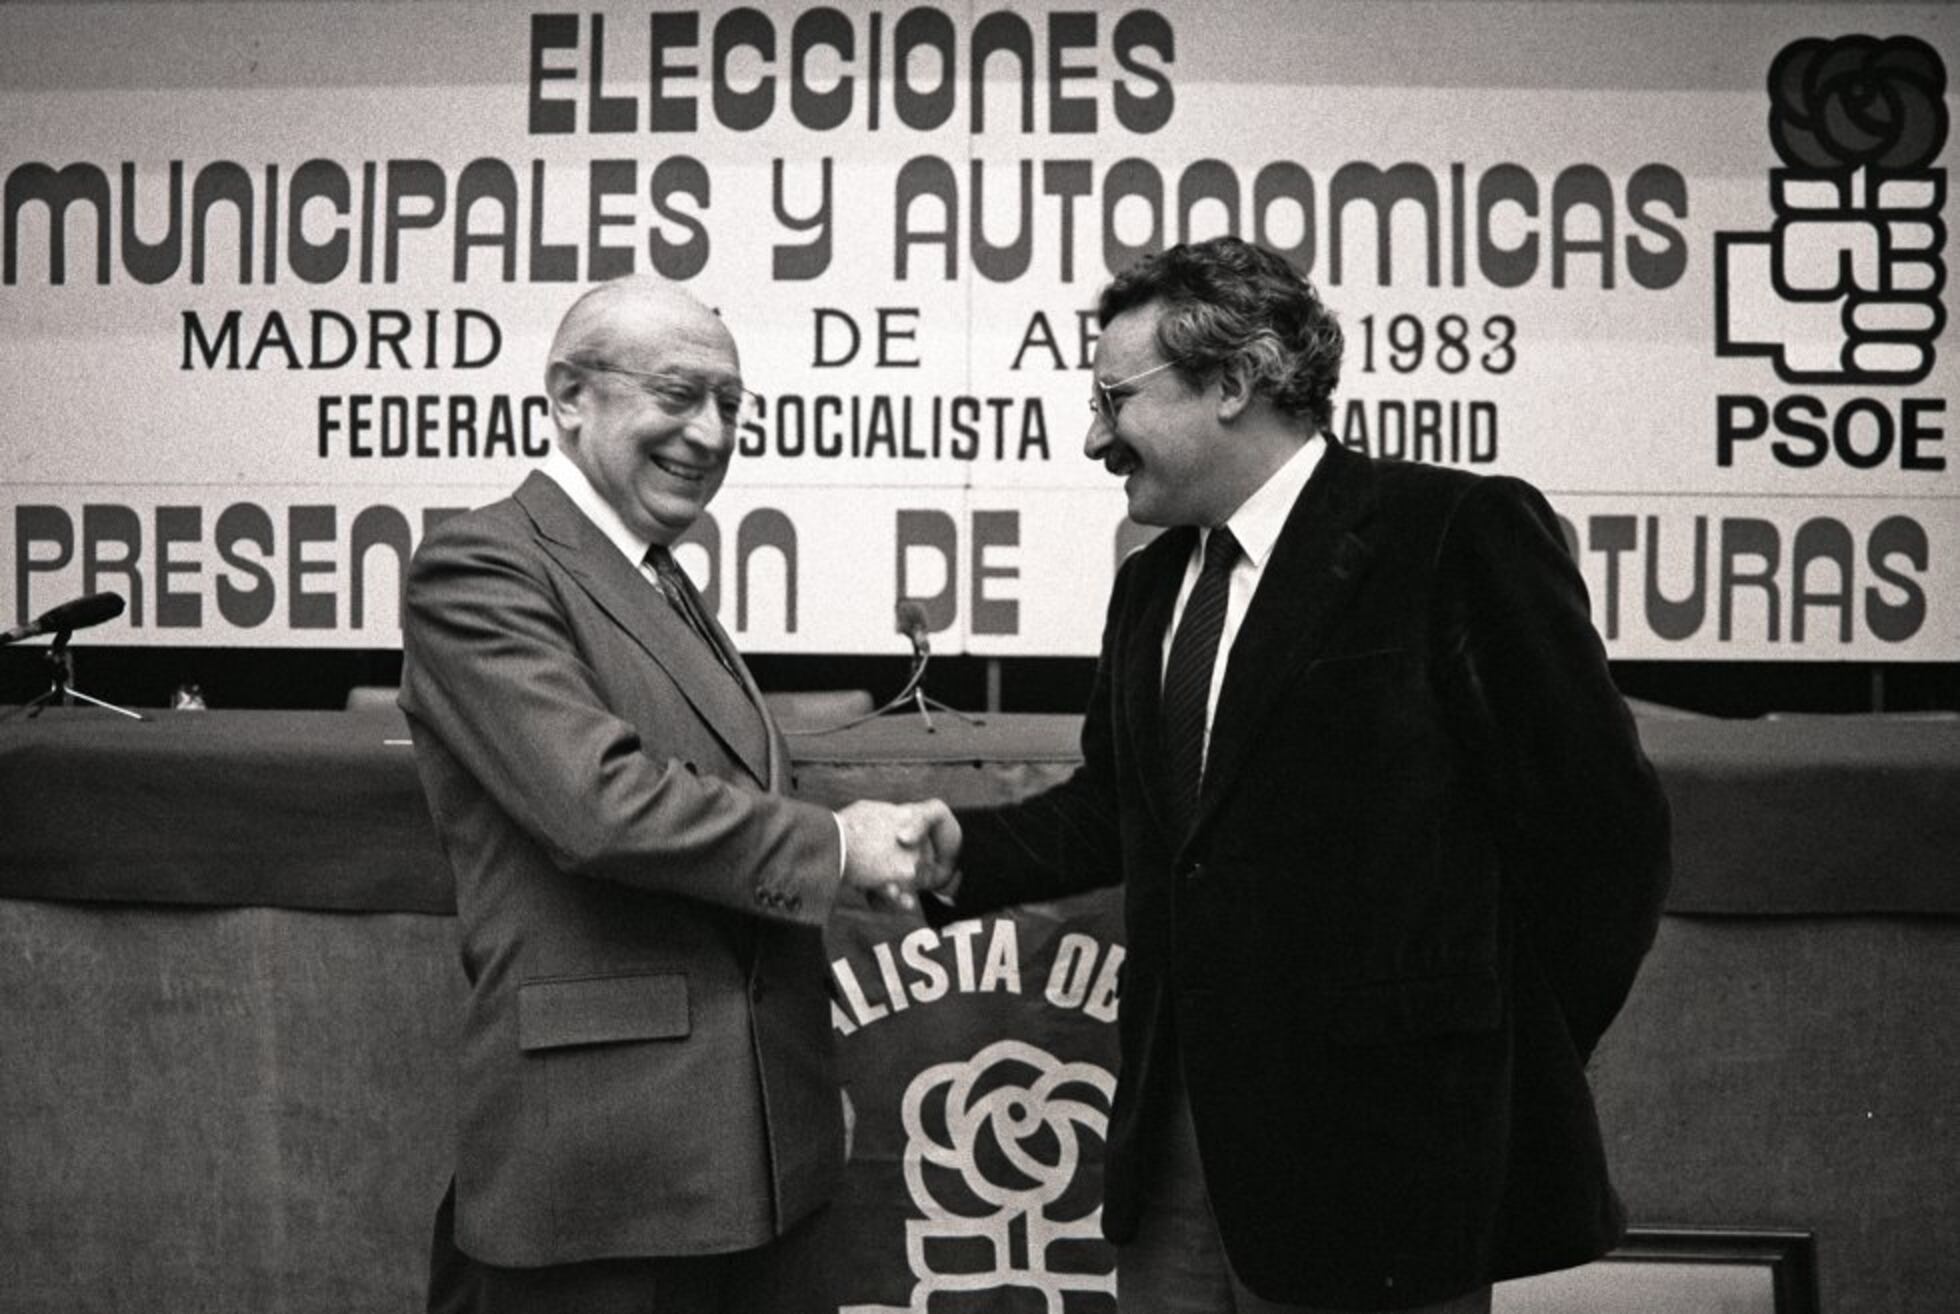
Quizá tuvo algo que ver el hecho de que, en las elecciones municipales de mayo de 1983, el PSOE obtuviera una mayoría de 23.325 concejales y 2.529 el PCE, logrando -en consecuencia lógica- la alcaldía en 44 capitales de provincia y ciudades de más de cien mil habitantes.
El principio respetado desde el siglo XIX de “con el poder, pero no en el poder” resultó, por lo tanto, transgredido y transformado en otro que podría resumirse, como hace el profesor José Francisco Forniés, en “para el poder”, lo cual no favoreció a las entidades de ahorro ni a sus citadas áreas de actuación, que daban tradicionalmente servicio a todos los españoles.
Si las Cajas defendieron siempre su negativa a equipararse con los Bancos tradicionales era porque carecían de afán de lucro, lo cual les supuso la prohibición de determinadas operaciones que, en 1977, se reducían al descuento de letras y a ciertos sistemas de financiación del comercio exterior. A partir de ese año, el gobierno de la UCD las autorizó, comenzando a reducirse los coeficientes de inversión y de caja obligatorios.
El destino de los beneficios de las Cajas también sufrió un cambio. Ese fin era triple: el pago de impuestos de sociedades, la formación de un fondo de reservas y la obra social. La tendencia, desde los gobiernos socialistas, fue el aumento de impuestos (del 11,44 en 1976 al 22,62 en 1994); el fondo de reservas apenas varió y, en cambio, la obra social vio reducido su porcentaje (del 37,38 al 24,99 en los citados años). Todo ello consecuencia de la presión fiscal a la que fue sometida la sociedad española en su totalidad. Es decir, las Cajas menguaron su aporte a los grupos sociales que anteriormente ayudaba en beneficio de un Estado socialista cada vez más exigente en materia impositiva, que utilizaba ese dinero en su propio beneficio político.
Estos cambios habidos a finales del siglo XX, ¿resultaron beneficiosos para la sociedad española? Que el lector extraiga sus propias conclusiones.
BIBLIOGRAFÍA
– José Francisco Forniés Casals, “Repercusiones del cambio político en las Cajas de Ahorro españolas 1975-1995”, en Indagación: revista de historia y arte, ISSN 1134-301X, Nº 4, 1999 (Ejemplar dedicado a: In Memoriam de José Fco. de la Peña Gutiérrez), págs. 89-96
– José Francisco Forniés Casals, “El nacimiento de la Confederación Española de Cajas de Ahorro y su vinculación con la política financiera nacional”, Cuadernos económicos de ICE, ISSN 0210-2633, ISSN-e 2340-9037, Nº 6, 1978, págs. 163-177.
– José Francisco Forniés Casals, “Interpretación básica de la historia de las cajas de ahorros españolas”, en Papeles de economía española, ISSN 0210-9107, Nº 46, 1991, págs. 39-51.
– Ángel Pascual Martínez Soto, “Las Cajas de Ahorros españolas en el siglo XIX: entre la beneficencia y la integración en el sistema financiero”, en Revista de Historia Económica = Journal of Iberian and Latin American Economic History, ISSN 0212-6109, Año nº 18, Nº 3, 2000, págs. 585-628.
– Ángel Pascual Martínez Soto, “Las cajas de ahorros españolas en el siglo XIX: los orígenes del sistema (1839-1875)”, en Papeles de economía española, ISSN 0210-9107, Nº 97, 2003 (Ejemplar dedicado a: Los orígenes de las cajas de ahorros), págs. 174-204.

